中国9月制造业采购经理指数重回扩张区间,给通信电子制造链带来一个关键的宏观确认:需求正在边际修复,补库存可能重新启动,而最先受益的通常是芯片、元器件和设备供应商。
中国9月PMI回升利好芯片和通信电子链
官方数据显示,9月制造业PMI升至50.1%,较8月回升并重返荣枯线上方。对周期性更强、产业链更长的通信电子行业来说,这类读数的意义不在于单月幅度,而在于它通常意味着企业采购、排产和库存管理的方向开始转暖。
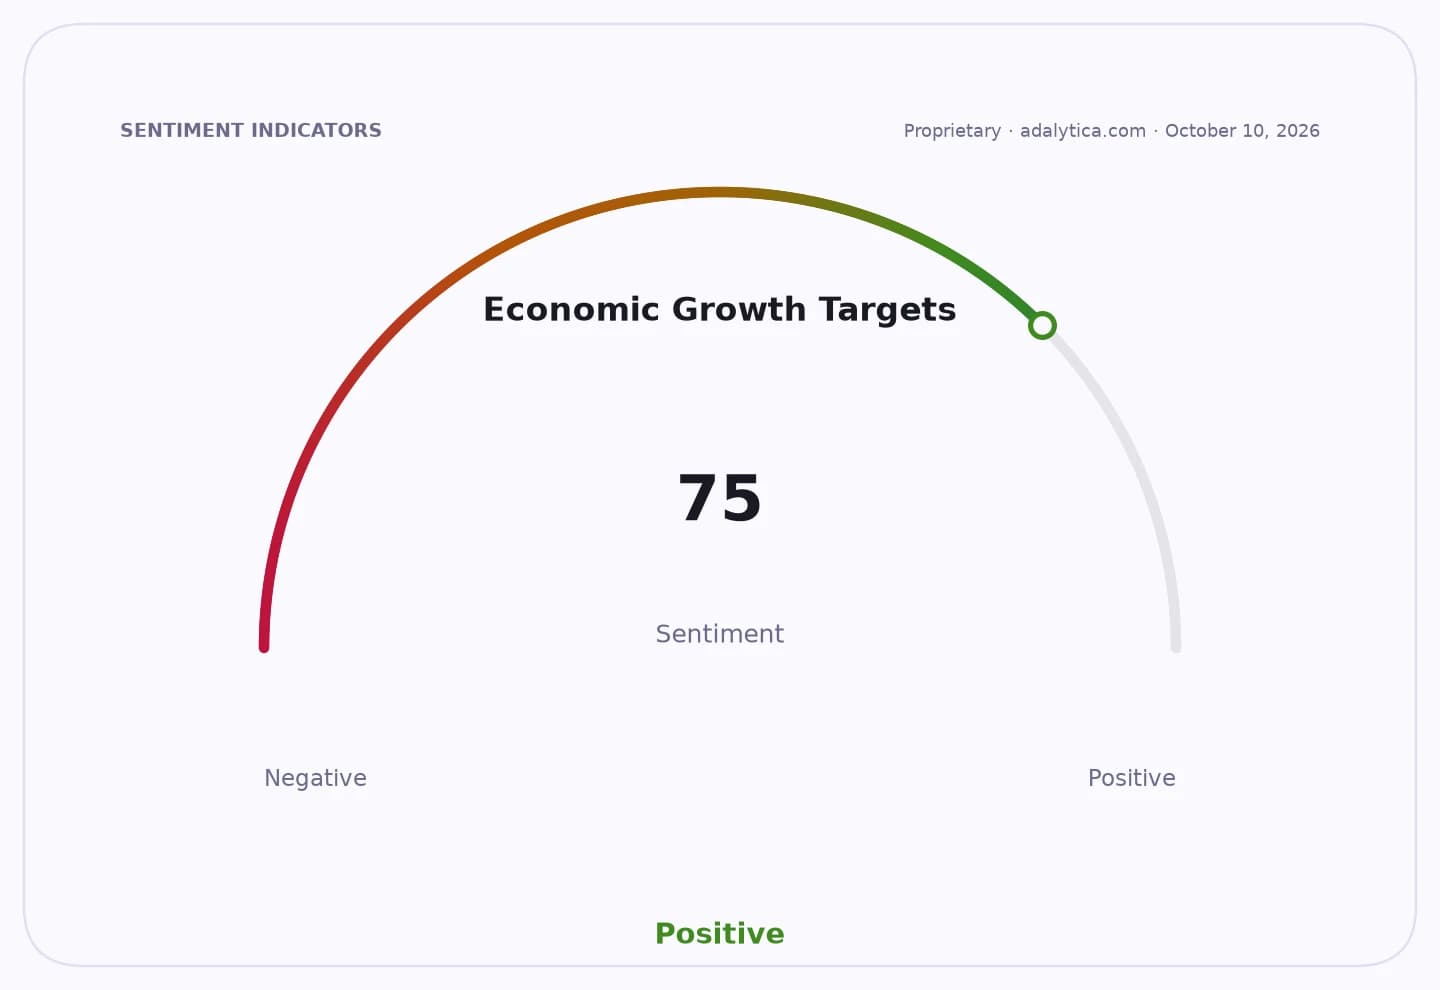
Sentiment Indicators
这对投资者的重要性在于,通信电子制造链对景气变化极为敏感,尤其是上游半导体、被动元件、覆铜板和结构件等环节,往往会比终端出货更早反映订单变化。PMI回升若能延续,最先出现的就是订单能见度改善和产能利用率修复,随后才会传导到利润率和现金流。
市场也已经开始提前定价这一修复逻辑。追踪芯片和半导体设备板块的SOXX和SMH在10月初继续走高,SOXX最新收于588.90美元,接近上方布林带区间;SMH收于630.60美元,双双站上50日和200日移动均线。QQQ同期也升至749.58美元,显示科技股情绪整体偏强。
技术面上,这些ETF的相对强弱指标RSI已经进入偏热区域,说明资金正在追逐景气回升和AI相关需求预期,但也意味着短线波动可能加大。对于半导体和通信设备投资者而言,问题不只是“有没有复苏”,而是复苏能否从宏观先行指标真正转化为新订单、新出货和新的资本开支周期。
中国制造业PMI回到扩张区间,也与政策端的稳增长和设备更新逻辑相互呼应。通信电子产业不仅受消费电子换机周期影响,更受5G优化、算力中心、工业互联网和智能网联汽车等新需求支撑;若这些领域继续放量,通信电子制造链的景气传导会先从上游库存消化开始,再扩散到模组、通信设备和终端组装。
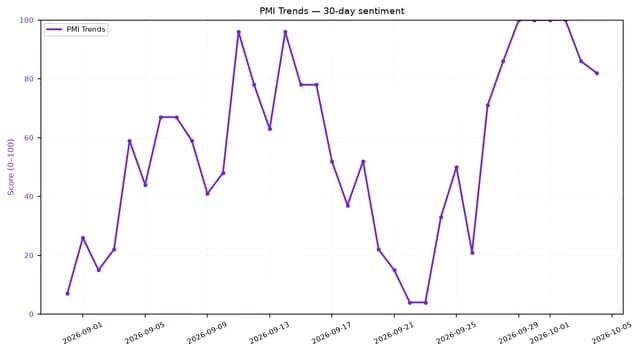
Adalytica的PMI Trend Recession Sentiment指标也显示,市场对这一轮制造业回升的关注度与乐观情绪正在升温,最新读数处于“Greed”区间。工业生产相关情绪更是维持在高位,反映出投资者正在把PMI回升解读为更广泛的实物工作量改善,而不只是统计上的单月反弹。
但这一轮改善要被视为趋势,而不是脉冲,还需要后续新订单、出口订单和企业库存数据继续确认。若通信电子相关企业季报显示存货周转加快、产能利用率回升,那么PMI带来的这轮景气信号才会真正落到业绩上;反之,市场可能仍会把它当作一次阶段性修复来交易。
| Entity | Gains | Losses |
|---|---|---|
| 芯片和元器件供应商 | ▲订单回升预期 | ▼去库存压力 |
| 通信设备与电子制造商 | ▲产能利用率改善 | ▼议价压力 |
| SOXX、SMH持有人 | ▲景气修复交易 | ▼短线回调风险 |
| 观望资金 | ▲更清晰的复苏线索 | ▼错过早期反弹 |