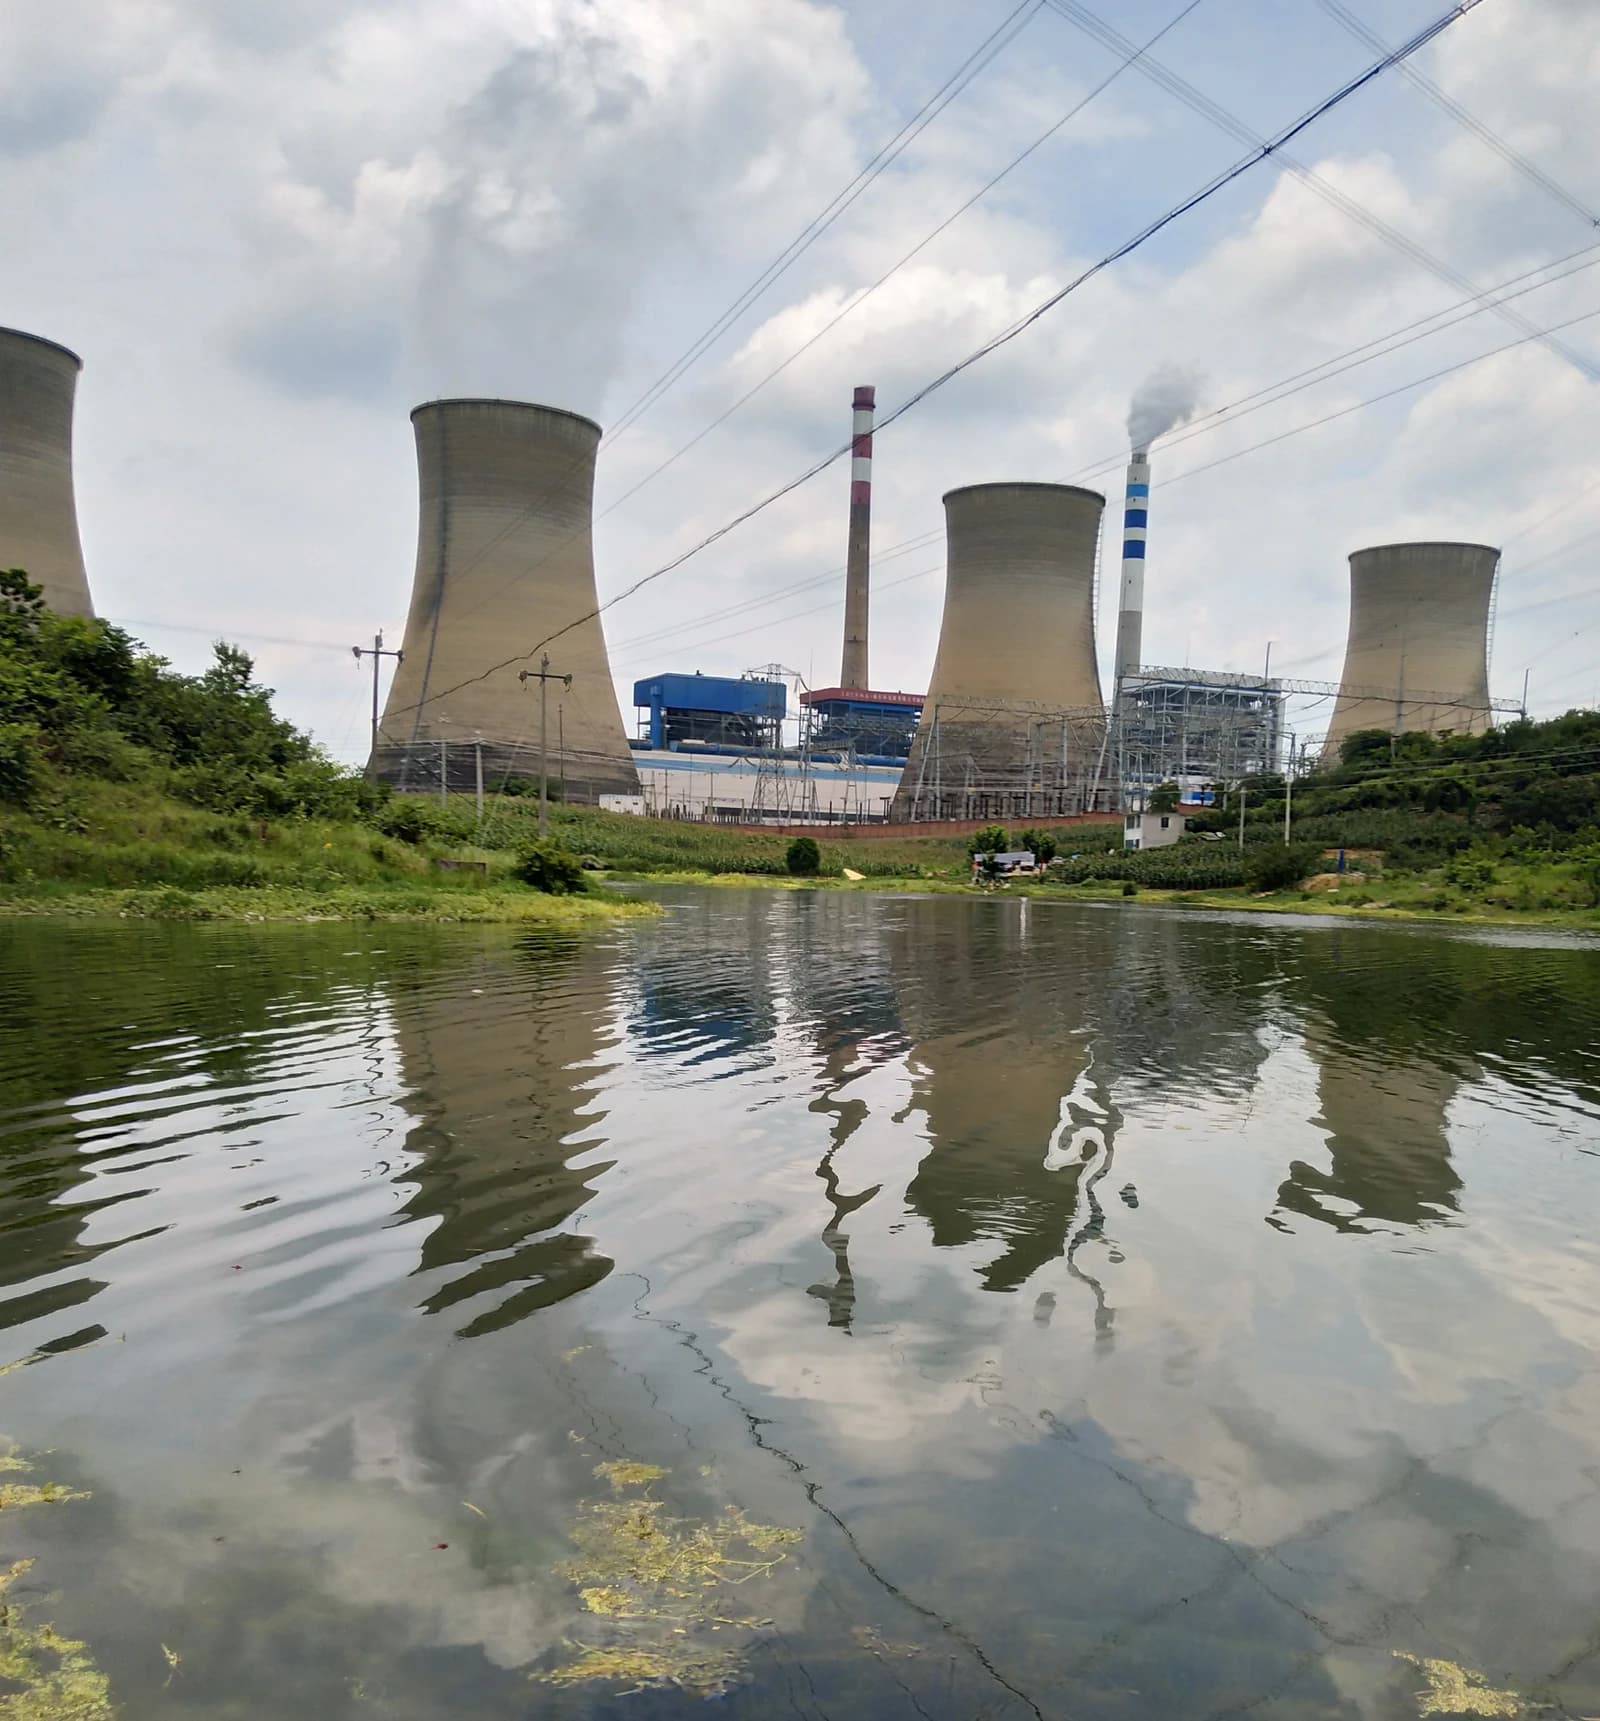
全国首单燃煤发电公募REIT在上海证券交易所挂牌上市,标志着煤电这一传统重资产行业终于有了可复制的公募退出和再融资路径,这比一只新基金上市本身更重要。
长城华能燃煤发电REIT上海上市
长城华能燃煤发电REIT发行规模31.98亿元,认购倍数高达86.53倍,说明资金对这类底层资产并不排斥,反而愿意为稳定现金流、基础设施属性和政策确定性买单。对青岛来说,这也是公募REITs“零的突破”,意味着地方国企不必再单纯依赖银行贷款或持续投入扩张,而是可以把已建成、可运营资产证券化,再把回笼资金投向新项目和绿色升级。
这笔交易的底层资产是华能青岛董家口热电联产机组及配套供热设施,核心价值不在于煤电“新不新”,而在于它能否稳定产生可预期现金流。对于火电企业而言,REITs提供了一条“存量资产盘活、反哺新增投资”的转型路径:成熟资产可以被打包上市,资本开支压力下降,资产负债表更轻,后续的技术改造、灵活性改造和清洁化升级也更容易推进。
更广泛看,青岛这次首单落地不是孤立事件,而是地方推动资产证券化的一个缩影。当地近年来把REITs、ABS和CMBS当作盘活存量资产的重要工具,通过多部门联动、项目培育和精准服务,试图把“沉睡资产”变成“流动资本”。今年以来,青岛新发行资产支持证券15个,新增融资177.43亿元;商业物业CMBS累计发行11单、总规模121.23亿元,说明这套机制已经从试点走向常态化。
对投资者来说,这类项目的意义在于,它扩大了能够进入公募市场的资产类型,也让基础设施REITs从“园区、仓储、收费公路”进一步延伸到电力和供热等更贴近实体经济的领域。未来如果更多成熟火电、供热和市政资产被证券化,投资者将获得更多以分红和现金流为导向的配置选择,而地方国企也会获得新的资本运作工具。
当然,煤电REITs仍要面对行业转型的大背景。煤电资产未来的估值逻辑,不会是简单追逐装机规模,而是看效率、供热能力、现金流稳定性和绿色改造空间。对长期投资者而言,这类产品的吸引力不在短期炒作,而在于它把传统能源资产重新嵌入资本市场,提高资产周转效率,也为传统行业的减负和升级提供了现实路径。值得继续关注。
| Entity | Gains | Losses |
|---|---|---|
| 青岛国企与地方平台 | ▲盘活存量资产 | ▼继续重资产持有 |
| 投资者 | ▲稳定现金流配置 | ▼高波动炒作机会 |
| 煤电与供热资产 | ▲获得证券化出口 | ▼被动占用资本 |
| 地方金融生态 | ▲REITs/ABS/CMBS扩容 | ▼单一融资依赖 |