Circle 的第三季度业绩把投资者最关心的问题摆到了台面上:USDC 依然是公司估值核心,但稳定币主业的增长质量在承压,推动业绩的更多是发币和相关新收入,而不是单纯靠USDC流通量扩张。
Circle Q3 Revenue Mix Shifts Beyond USDC
这意味着,Circle 的商业模式正从“稳定币余额驱动”转向“基础设施和增值服务驱动”。对经济层面而言,稳定币发行商的收入高度依赖利率环境和链上资金沉淀,一旦USDC增速放缓,利差收入的弹性就会变弱,市场会更严苛地审视公司是否能通过支付、结算、托管和平台服务建立更可持续的收入曲线。
Sentiment Indicators
投资者因此不得不重新定价Circle的成长叙事。USDC仍是其最重要的资产和护城河,但主业承压意味着,估值不能只看“稳定币渗透率提升”这一单线逻辑。若发币相关收入能持续放大,Circle可以证明自己不只是吃利差的稳定币发行方,而是有能力把USDC生态变成更广泛的金融网络;反之,若新收入不可持续,市场将更关注其对USDC余额和短期利率的依赖度。
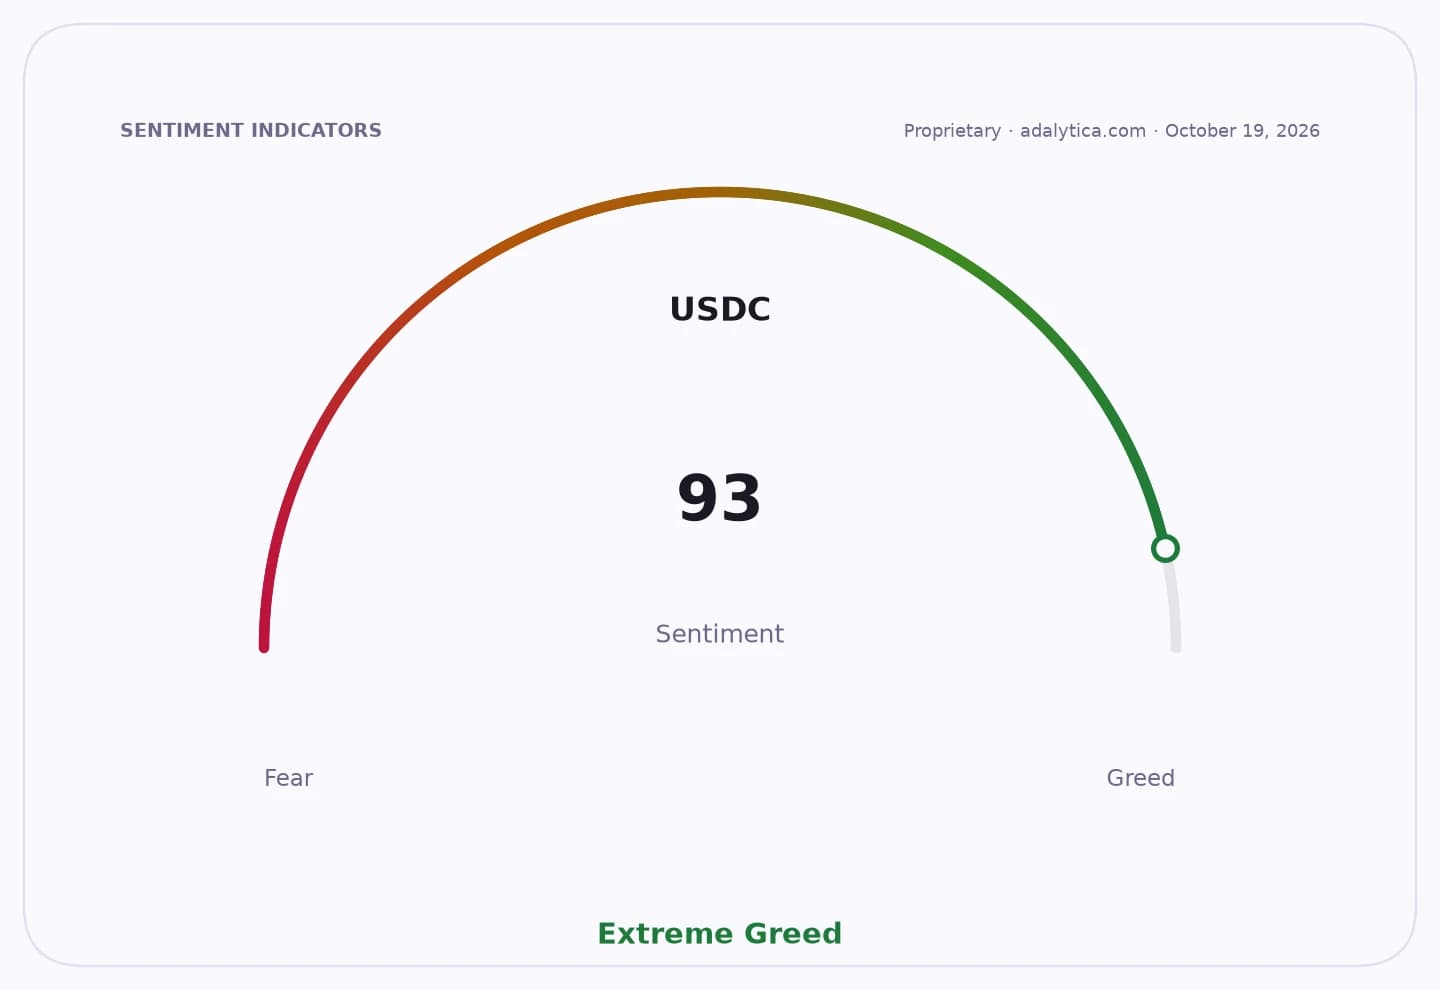
数据也反映出这种拉扯。Circle股价在11月初一度跌至134.76美元,低于50日和200日均线附近,RSI约30,显示市场情绪偏弱;Robinhood同样回落,说明加密相关交易和金融科技板块整体风险偏好并不强。Coinbase则在同一时期跌破175美元附近的中短期均线,MACD继续为负,表明交易平台和加密基础设施资产都面临估值去化压力。与此同时,Adalytica的USDC交易信号仍显示“Extreme Greed”,但近7日和30日变化明显放大,意味着围绕USDC的市场关注度上升,并不等于基本面风险已被消化。
更广泛的背景是,美元稳定币市场正在进入从“扩张速度”转向“盈利模式”的阶段。USDT在交易热度上仍更强,BTC情绪却处于极度恐惧区间,说明链上资金对风险资产依旧谨慎。在这样的环境下,Circle要证明自己不仅能在波动市场中维持USDC地位,还能把合规优势转化为收入多元化能力。
接下来,投资者将重点关注两件事:USDC流通量能否重新加速,以及发币和生态服务收入能否成为可重复、可放大的增长引擎。若这两项不能同步改善,Circle的故事仍会停留在“高质量资产、一般性增长”的区间;若新收入持续兑现,公司才有机会把USDC从单一产品,升级为更完整的数字美元金融平台。
| Entity | Gains | Losses |
|---|---|---|
| Circle | ▲发币与生态收入 | ▼仅靠USDC利差 |
| USDC生态 | ▲平台化叙事 | ▼主业增长压力 |
| Coinbase | ▲交易活跃回升受益 | ▼风险偏好回落 |
| 长线投资者 | ▲多元化验证机会 | ▼单一收入依赖风险 |