Die freenet-Aktie verteidigt in einem schwachen Markt ihr Kursniveau, weil Anleger den TecDAX-Titel vor allem als defensiven Dividendenwert sehen und weniger als Wette auf das konjunktur- oder KI-getriebene Marktumfeld. Für Investoren ist das relevant, weil sich hier zeigt, wie stark planbare Cashflows und eine hohe Ausschüttung in Phasen fallender Risikoappetite stützen können — auch wenn die operative Entwicklung nicht durchgehend überzeugt.
freenet-Aktie stützt sich auf Dividendenrendite
Am Dienstagvormittag notierte die Aktie bei 24,60 Euro und lag damit 0,41 Prozent im Plus, während der TecDAX 0,62 Prozent verlor. Es war kein Nachrichtentreiber aus dem Unternehmen selbst, sondern eine relative Stärke in einem Markt, der vor den Nvidia-Zahlen Chipwerte, Softwaretitel und auch Rüstungsaktien abgab. freenet gehörte damit zu den wenigen Gewinnern im Index und profitierte von der Suche nach defensiven Erträgen.
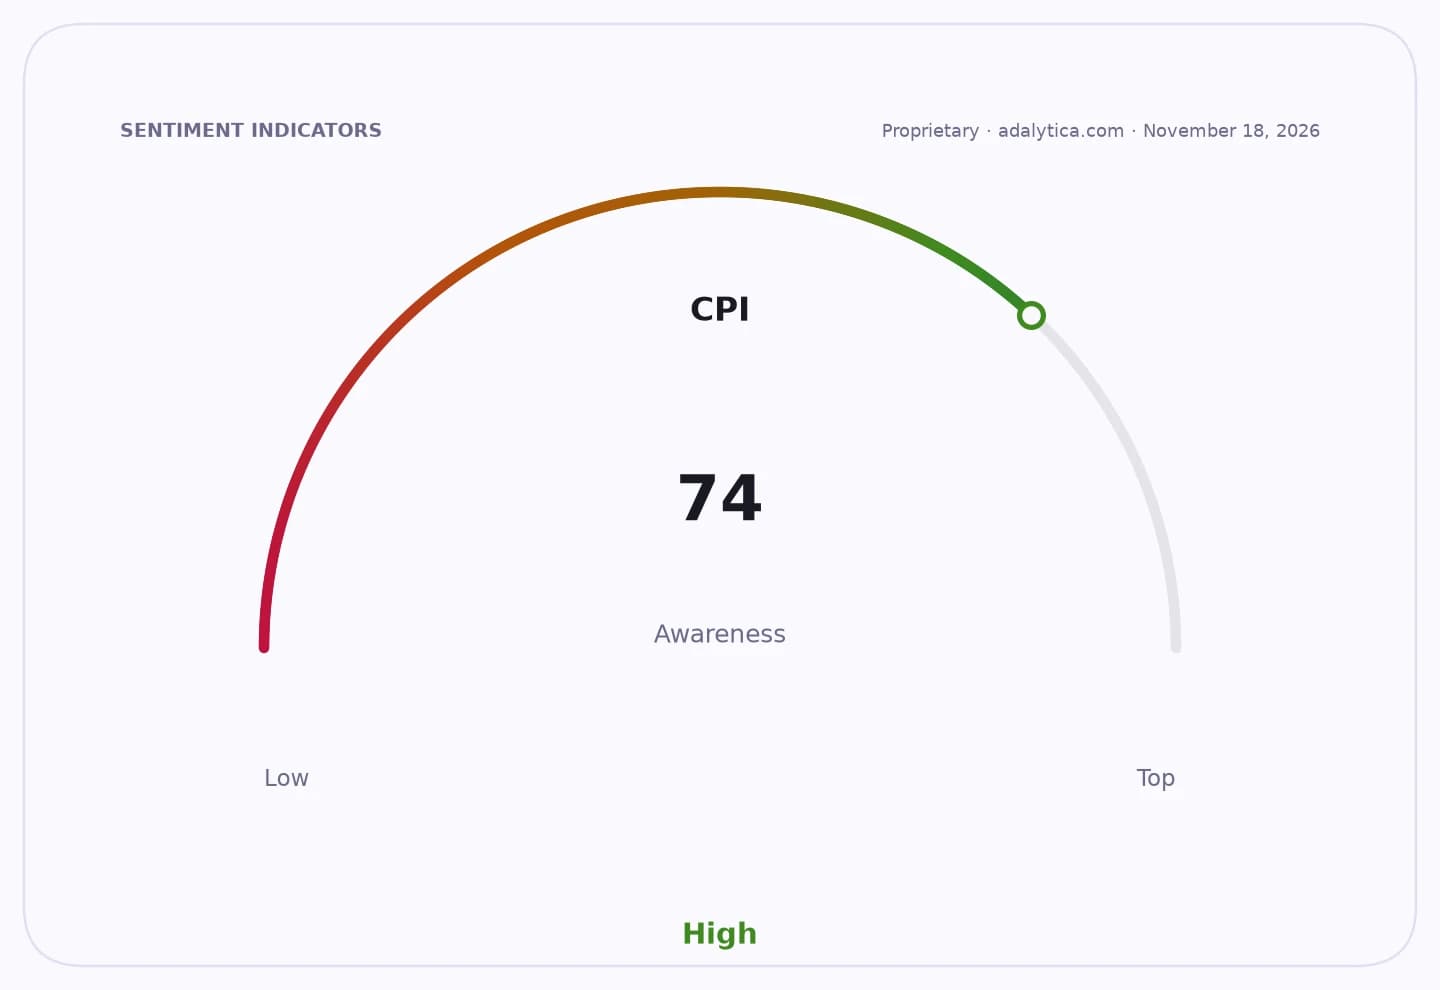
Sentiment Indicators
Für den Markt ist das ein Signal, dass die Aktie weniger über Wachstumsfantasie als über Ausschüttungsqualität gespielt wird. freenet bietet für die Geschäftsjahre 2026 bis 2028 eine Mindestdividende von 2,00 Euro je Aktie an; bei 24,60 Euro entspricht das einer Rendite von rund 8,1 Prozent. Nach 2,07 Euro je Aktie für 2025 bleibt der Titel damit ein klassischer Einkommensbaustein in einem Umfeld, in dem viele Anleger Risiko reduzieren und verlässliche Cashflows bevorzugen. Der von Adalytica gemessene S&P-500-Stimmungsindikator weist zwar auf eine ausgeprägte Risikoneigung am US-Markt hin, doch die zugleich niedrige Awareness zeigt, dass die Positionierung instabil bleibt — ein Umfeld, in dem defensive europäische Dividendenwerte kurzfristig gefragt sein können.
Die Neunmonatszahlen vom 11. November erklären, warum die Aktie zwar stützt, aber kein klarer Wachstumstitel ist. Der Umsatz stieg um 25,2 Prozent auf 2,29 Milliarden Euro, vor allem durch die Integration von mobilezone Deutschland. Gleichzeitig sank das bereinigte EBITDA um 5,7 Prozent auf 372,5 Millionen Euro, im Mobilfunk sogar um 10,6 Prozent. Belastend wirkt weiter die Vereinbarung mit Telefónica Deutschland, die in den ersten neun Monaten rund 32 Millionen Euro kostete und im Gesamtjahr etwa 50 Millionen Euro belasten dürfte. Dass freenet trotzdem den Free Cashflow steigerte — um 2,7 Prozent auf 233,3 Millionen Euro — ist für Dividendeninvestoren der entscheidende Punkt.
Auch strategisch gibt es Stützpfeiler. waipu.tv bleibt der Wachstumsmotor: Die Plattform gewann seit Jahresbeginn 116.000 Kunden und kam auf 1,871 Millionen Abonnenten, während das bereinigte Segment-EBITDA um 20,3 Prozent auf 29,5 Millionen Euro stieg. Zudem hat freenet mit Telefónica ein Eckpunktepapier für eine weitere zehnjährige Partnerschaft unterzeichnet, was die Visibilität im Kerngeschäft verbessert. Der angekündigte Aktienrückkauf von bis zu 75 Millionen Euro in den Jahren 2026 und/oder 2027, finanziert teilweise aus dem Verkauf der Ceconomy-Beteiligung, unterstützt zusätzlich die Kapitalrückführung an Aktionäre.
Trotzdem bleibt die Frage, ob der jüngste Lauf für einen nachhaltigen Sprung in die 25-Euro-Zone reicht. Charttechnisch bewegt sich die Aktie nahe der 200-Tage-Linie zwischen 25,00 und 25,44 Euro; darüber würde sich die Erholung vom 52-Wochen-Tief bei 21,66 Euro glaubwürdiger zu einem Trendwechsel ausweiten. Darunter zeigen die Kursdaten, dass der Titel zwar stabiler geworden ist — der 50-Tage-Durchschnitt liegt inzwischen unter dem aktuellen Kurs —, aber das Aufwärtspotenzial erst mit einem Ausbruch über die Zone bestätigt wäre. Gegenwind kommt von sinkendem Umsatz je Kunde und dem hohen Wettbewerbsdruck im Mobilfunkmarkt.
Für Anleger bleibt freenet damit ein Abwägungsspiel: Die Aktie bietet defensive Qualität, hohe Ausschüttung und solide Cash-Generierung, aber nur begrenzte Wachstumsdynamik. Solange der Markt Risiko meidet, kann das für relative Stärke reichen. Für einen dauerhaften Vorstoß über 25 Euro braucht es jedoch entweder mehr Vertrauen in die Free-Cashflow-Entwicklung oder einen klaren Impuls aus dem Geschäftsmodell, nicht nur eine Rotation in dividendenstarke Titel.
| Entity | Gains | Losses |
|---|---|---|
| freenet-Aktionäre | ▲hohe Dividendenrendite | ▼begrenztes Wachstum |
| Dividendeninvestoren | ▲defensiver Cashflow-Titel | ▼Kursfantasie fehlt |
| TecDAX-Risikowerte | ▲weniger Nachfrage | ▼Abgabedruck vor Nvidia-Zahlen |
| Telefónica Deutschland | ▲Planungssicherheit aus Partnerschaft | ▼Verhandlungsmacht sinkt |