Riksbankens höjning av styrräntan till 2 procent är det som direkt slår mot hushållens balansräkningar, med högre månadskostnader för bolån som följd och en ny påminnelse om hur snabbt räntekänsliga svenska bostadsägare känner av penningpolitiken.
Riksbanken höjer styrräntan till 2 procent
För låntagare är det inte bara en abstrakt centralbanksjustering. När räntan stiger ökar räntekostnaden på rörliga och omsatta lån nästan omedelbart, vilket kan innebära hundralappar mer per månad för en vanlig villa- eller bostadsrättsägare. DN:s lånekalkylator fångar just den här överföringen från penningpolitik till privatekonomi: en liten höjning i styrräntan kan få stora effekter på kassaflödet när skuldsättningen är hög.
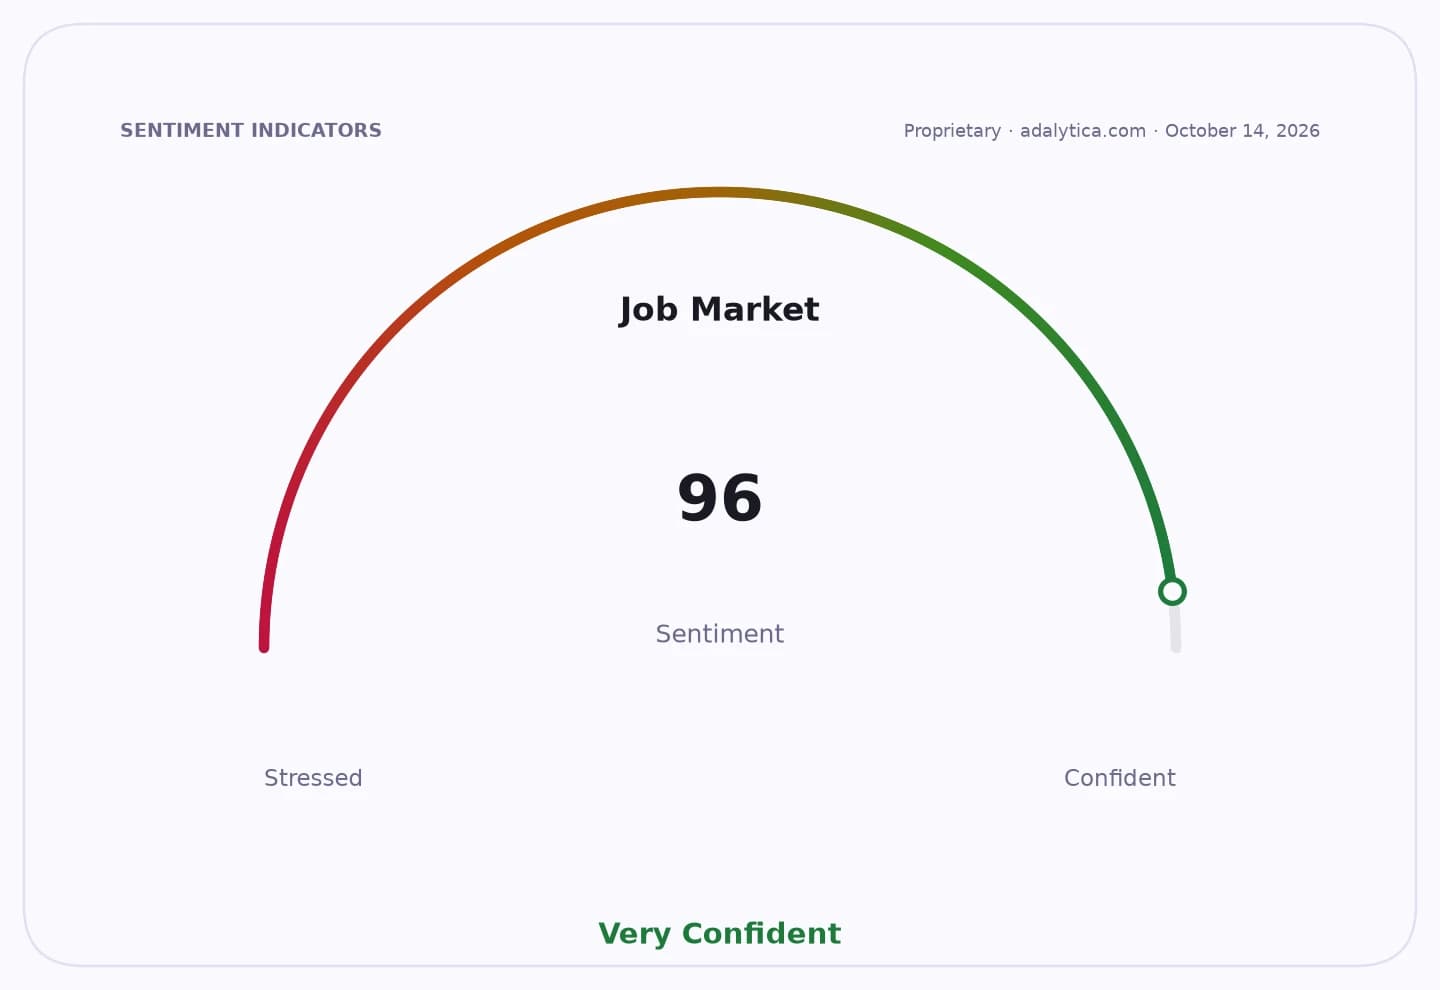
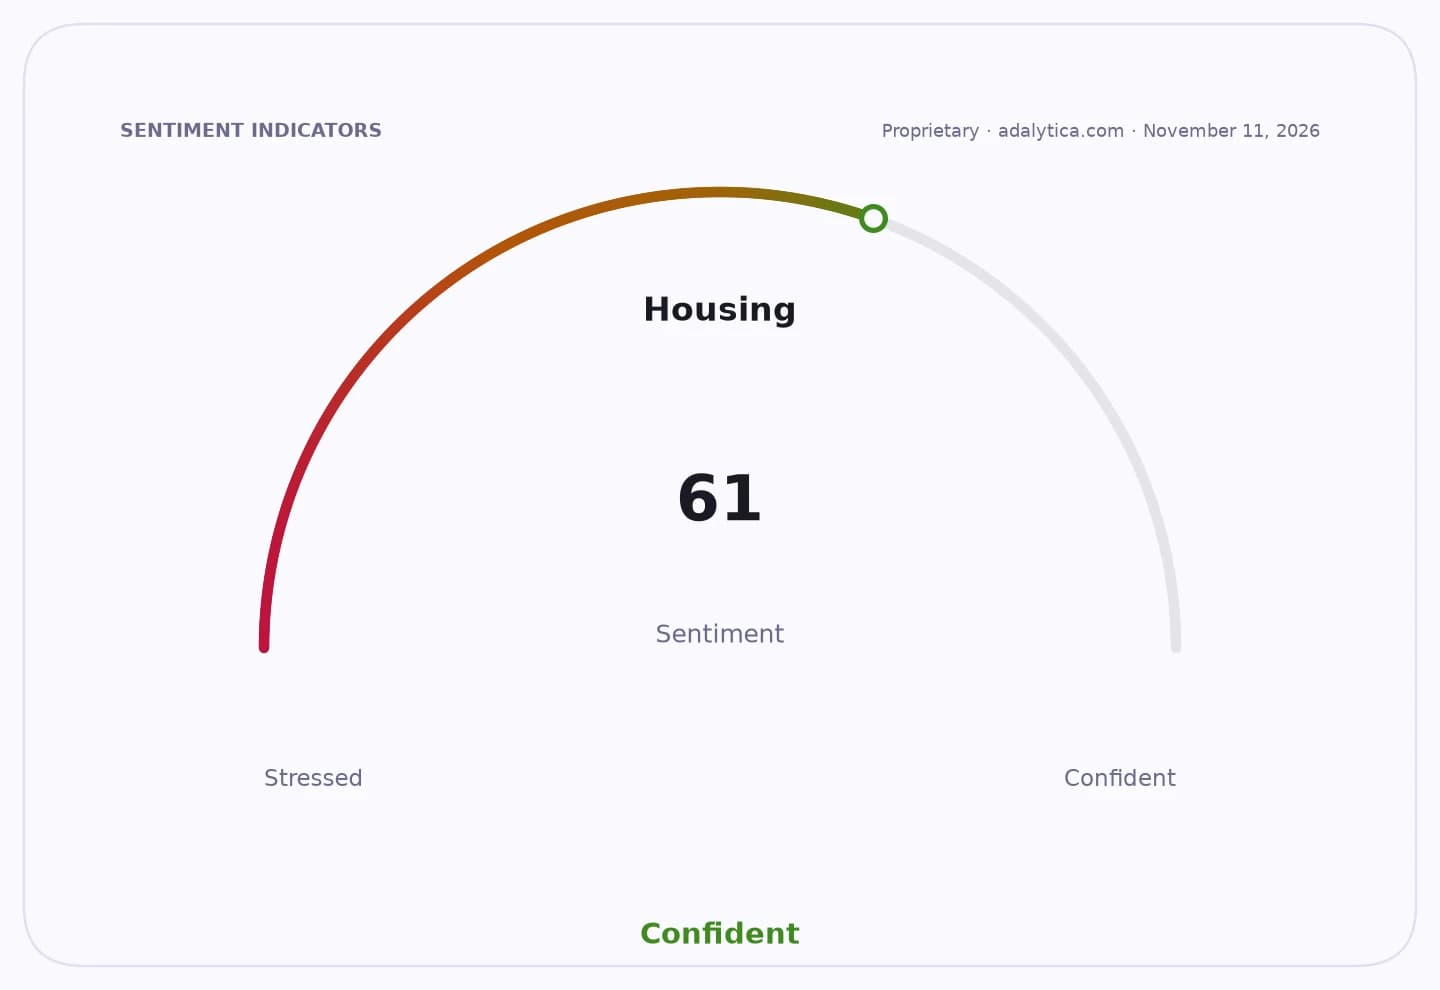
Sentiment Indicators
Det ekonomiska skälet till att detta spelar roll är att Sverige är ett av de mest bolånetunga hushållsmarknaderna i Europa. Högre räntor dämpar konsumtionen genom att ta mer av disponibel inkomst i anspråk, vilket i sin tur kyler bostadspriser, nyproduktion och efterfrågan i hela den bredare ekonomin. När räntebetalningar stiger samtidigt som inflationen fortfarande tvingar centralbanken att hålla en stram linje, blir bostadsmarknaden en av de snabbaste kanalerna för åtstramning.
På marknaden syns pressen tydligt i bostadsrelaterade tillgångar. Amerikanska bostads-ETF:er som XHB och ITB har visserligen studsat från vårens bottennivåer, men båda handlas fortfarande under sina längre trendnivåer, vilket speglar en sektor som fortsätter att brottas med höga finansieringskostnader. XHB har nyligen handlats kring 102, medan ITB låg runt 94, långt under sina tidigare toppar under året. Det är ett tecken på att investerare fortfarande prisar in svagare bostadsaktivitet snarare än en snabb återhämtning.
Den högre räntemiljön stämmer också med signalerna från obligationsmarknaden. Avkastningen på den amerikanska 10-åringen ligger runt 5,1 procent i de senaste datapunkterna, medan tvåårsräntan är nära 4,9 procent, nivåer som håller global finansiering dyr och förstärker pressen på bolånemarknader även utanför USA. I Sverige betyder det att hushållen inte bara möter högre styrränta, utan också ett fortsatt högt ränteläge i den bredare marknadsfinansieringen som bankerna använder för att sätta pris på lån.
För banker och bolåneförmedlare är bilden mer blandad. Högre räntor kan ge bättre räntenetto på kort sikt, men de ökar också risken för lägre nyutlåning och svagare aktivitet på bostadsmarknaden. Amerikanska bostadsutlåningsaktörer som Rocket Mortgage och United Wholesale Mortgage har i sina färska 10-Q-rapporter lyft hur ränterisk och högre marknadsräntor påverkar affärsvolymer och serviceintäkter. Den logiken gäller även i Norden: högre räntor kan förbättra vissa intäktsströmmar men samtidigt minska transaktionsaktiviteten som driver hela ekosystemet.
Adalyticas Housing and Rent Inflation Sentiment pekar samtidigt på extrem oro kring boendekostnader, även om uppmärksamheten är låg. Det understryker en viktig realitet för investerare: bolåneräntor är inte bara ett makrotal utan en direkt konsumtionsskatt på hushållen, och det tar tid innan lättnader i inflationen omsätts i lägre lånekostnader.
För bostadsägare innebär nästa steg fortsatt fokus på centralbankens signaler och bankernas bindningstider. För investerare är slutsatsen att räntebanan fortfarande är den viktigaste drivkraften för bostadsrelaterade aktier, kreditrisk och konsumentefterfrågan. Så länge styrräntan ligger kvar på eller nära 2 procent och marknadsräntorna förblir höga, lär trycket på svenska bolåntagare bestå.
| Entity | Gains | Losses |
|---|---|---|
| Banker | ▲Högre räntenetto | ▼Lägre utlåningsvolymer |
| Bolånetagare | ▲— | ▼Högre månadskostnader |
| Bostadsmarknaden | ▲Prisdisciplin | ▼Svagare efterfrågan |
| Bostadsinvesterare/ETF:er | ▲Möjlig stabilisering | ▼Fortsatt räntepress |